碳纖維行業深度報告 新時代的復合材料,下游市場藍海激蕩——高性能瀝青基碳纖維
一、碳纖維:新時代復合材料的戰略基石
碳纖維作為一種高性能纖維材料,具有高比強度、高比模量、耐高溫、耐腐蝕、抗疲勞等優異性能,是國防軍工、航空航天、新能源、交通輕量化等領域不可或缺的戰略性材料。隨著全球科技革命和產業變革的加速,碳纖維被譽為“新時代的復合材料”,其下游應用市場正呈現藍海激蕩之勢。
碳纖維按原料路線主要分為聚丙烯腈(PAN)基、瀝青基和粘膠基三大類。其中,PAN基碳纖維占據全球市場90%以上份額,而瀝青基碳纖維憑借其獨特的性能優勢,在特定高端領域占據不可替代的地位。
二、高性能瀝青基碳纖維:為何備受矚目?
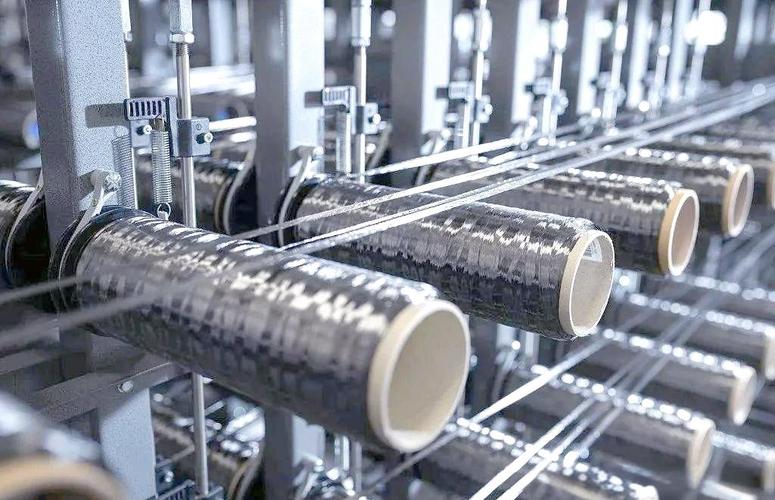
瀝青基碳纖維是以石油瀝青或煤瀝青為原料,經預處理、熔融紡絲、不熔化處理、碳化及石墨化等工藝制成。其核心優勢體現在:
- 超高模量:以中間相瀝青為原料可制得模量高達800GPa以上的石墨纖維,遠高于PAN基碳纖維。
- 優異導熱/導電性:瀝青基碳纖維的石墨化程度高,導熱系數可達500W/(m·K)以上,適用于高效熱管理場景。
- 低熱膨脹系數:尺寸穩定性極佳,適合航天器結構件。
- 原料成本優勢:瀝青來源廣泛、價格低廉,理論上具有成本下降空間。
瀝青基碳纖維也存在紡絲工藝復雜、中間相瀝青制備難度大、氧化碳化周期長等瓶頸,全球僅少數企業實現規模化生產,如日本吳羽、三菱化學、美國氰特等。
三、制備工藝與技術難點
- 原料制備:高性能瀝青基碳纖維通常采用中間相瀝青(各向異性瀝青),其制備需通過熱縮聚、溶劑萃取或催化加氫等工藝精確調控中間相含量與流變性能。
- 熔融紡絲:中間相瀝青粘度高、紡絲溫度窗口窄,易產生皮芯結構,需采用特殊噴絲板與紡絲牽伸工藝。
- 不熔化處理:氧化過程極其緩慢,通常需數小時至數十小時,是制約產能的關鍵環節。
- 碳化與石墨化:高溫熱處理(2000~3000℃)下實現結構有序化,需精確控制升溫速率與氣氛。
四、下游市場藍海:應用場景全面開花
- 航空航天:衛星天線反射器、空間望遠鏡支架、導彈鼻錐等,利用其高模量、低熱膨脹特性。
- 熱管理領域:用于高功率電子器件散熱基板、LED散熱片、5G基站導熱墊片。
- 汽車工業:賽車剎車片、離合器摩擦材料,以及輕量化車身件。
- 能源領域:燃料電池氣體擴散層、超級電容器電極材料。
- 工業密封與耐磨材料:泵閥密封件、高速軸承。
據預測,2025年全球瀝青基碳纖維市場規模將超過5億美元,年均增速超10%,其中亞太地區尤其是中國需求增長最為迅猛。
五、國內外產業格局與競爭態勢
國際方面,日本吳羽(Kureha)占據全球中間相瀝青基碳纖維主導地位,其產品涵蓋高導熱、高模量系列;三菱化學、新日鐵住金等亦有布局。美國氰特(現屬索爾維)在航空航天級瀝青基碳纖維領域具有優勢。
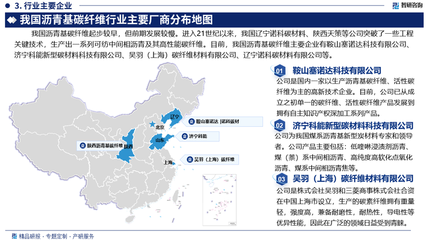
國內方面,中科院山西煤化所、北京化工大學、東華大學等科研機構長期從事中間相瀝青基礎研究;企業端,中簡科技、江蘇天鳥、湖南東映等開始涉足瀝青基碳纖維中試或小批量生產,但整體仍處追趕階段,高端產品依賴進口。
六、挑戰與機遇:未來發展路徑
主要挑戰:
- 中間相瀝青制備一致性差,批次穩定性不足;
- 氧化不熔化過程耗時耗能,成本居高不下;
- 高端應用驗證周期長,軍民融合機制有待完善。
發展機遇:
- 國家政策支持:新材料產業“十四五”規劃將高性能碳纖維列為重點;
- 下游需求爆發:新能源、電子信息、航天強國戰略拉動;
- 技術突破在即:新型催化縮聚、微波輔助氧化、連續石墨化等新技術有望降本增效。
建議方向:
- 加強基礎研究,突破中間相瀝青可控制備;
- 推動產學研用協同,加速工程化轉化;
- 拓展民用市場,以規模化牽引成本下降;
- 布局國際專利,構建自主知識產權體系。
七、
高性能瀝青基碳纖維作為碳纖維家族中的“貴族”,雖產業化道路坎坷,但其不可替代的性能使其在高端制造領域擁有廣闊的藍海。隨著技術迭代與下游應用的不斷拓展,瀝青基碳纖維有望從“小眾尖端”走向“規模應用”,成為新時代復合材料的重要一極。中國企業應抓住戰略窗口期,攻堅克難,在全球競爭中占據一席之地。
如若轉載,請注明出處:http://www.azcec.cn/product/23.html
更新時間:2026-11-10 17:12:05