2025-2031年中國瀝青基碳纖維行業市場全景調研及投資規模預測 高性能瀝青基碳纖維迎來戰略機遇期
瀝青基碳纖維是以石油瀝青、煤瀝青等為原料,經精制、紡絲、預氧化、碳化等工藝制成的高性能纖維材料,具有高模量、高導熱、低膨脹、耐高溫等獨特性能。其中,高性能瀝青基碳纖維(高模量、高導熱型)在航空航天、衛星結構、精密儀器、散熱管理等領域具有不可替代的地位。隨著中國高端制造與國防軍工的快速發展,瀝青基碳纖維行業正迎來從技術突破到產業化放量的關鍵窗口期。本文基于2024年及歷史數據,對2025-2031年中國瀝青基碳纖維市場進行全景調研與投資規模預測,聚焦高性能瀝青基碳纖維的供需格局、技術進展、競爭態勢與投資機會。
一、行業概述與產業鏈分析
瀝青基碳纖維按性能可分為通用級(GPCF)和高性能級(HPCF)。高性能瀝青基碳纖維的模量通常在400GPa以上,導熱率可達500W/(m·K)以上,是航空航天結構件、熱管理組件的理想材料。產業鏈上游為瀝青原料(石油瀝青、煤瀝青、合成瀝青)及紡絲設備;中游為瀝青基碳纖維制備(包括精制、紡絲、不熔化、碳化、石墨化);下游應用涵蓋航空航天(衛星天線反射器、航天器結構件)、工業(高導熱復合材料、散熱膜)、體育休閑及新能源等領域。我國瀝青基碳纖維研究起步較早,但產業化進程緩慢,高性能產品長期依賴進口。隨著工藝技術突破和下游需求升級,國產化替代加速。
二、市場發展現狀與供需分析
(一)全球市場格局
全球高性能瀝青基碳纖維市場主要由日本吳羽(Kureha)、日本三菱化學、美國Cytec(現Solvay)等企業主導,其中吳羽在高導熱瀝青基碳纖維領域占據絕對優勢。2024年全球高性能瀝青基碳纖維市場規模約8-10億美元,預計2025-2031年復合增長率(CAGR)在8%-10%左右。
(二)中國市場規模與供需
2024年中國瀝青基碳纖維總需求量約1500-1800噸,其中高性能瀝青基碳纖維需求約300-400噸,國產化率不足30%。需求主要來自航空航天(約40%)、高導熱散熱(約30%)、工業復合材料(約20%)及體育休閑(10%)。供給方面,國內具備高性能瀝青基碳纖維小批量生產能力的企業包括中科院山西煤化所(技術孵化企業)、遼寧諾科碳材料、湖南偉強新材料等,但產品一致性與批次穩定性仍有待提升。2024年中國高性能瀝青基碳纖維市場規模約30-35億元,預計到2031年將突破100億元,2025-2031年CAGR約為18%-22%。
三、技術進展與產業化瓶頸
(一)技術進展
國內在瀝青精制、熔融紡絲、不熔化處理及碳化石墨化工藝方面已取得顯著進展。山西煤化所研發的高導熱瀝青基碳纖維導熱率突破600W/(m·K);部分企業實現了模量500GPa級以上產品的中試生產。連續化、大絲束化、低成本化是當前技術攻關的主要方向。
(二)產業化瓶頸
- 原料瀝青質量不夠穩定,高端紡絲級瀝青依賴進口或需定制精制;2. 關鍵裝備(如紡絲組件、高溫石墨化爐)國產化程度低;3. 生產成本高,規模效應尚未形成;4. 下游應用驗證周期長,航空航天領域準入門檻極高。
四、競爭格局與重點企業分析
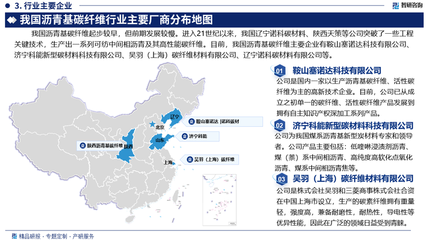
國內高性能瀝青基碳纖維市場參與者主要包括:
1. 遼寧諾科碳材料有限公司:具備百噸級高性能瀝青基碳纖維產能,產品在航天領域獲得應用。
2. 湖南偉強新材料科技有限公司:專注高導熱瀝青基碳纖維,散熱膜產品已進入消費電子供應鏈。
3. 中科院山西煤化所孵化企業(如山西鋼科碳材料):技術儲備深厚,聚焦高模量產品。
4. 江蘇恒神股份、中復神鷹等碳纖維龍頭企業:以PAN基為主,但逐步布局瀝青基產品。
寶武碳業、中石化等石化企業在瀝青原料精制方面具備潛在優勢。
五、2025-2031年市場預測
(一)需求預測
預計2025-2031年中國高性能瀝青基碳纖維需求將從約450噸增長至1500噸以上,CAGR超過20%。驅動因素包括:1. 航天強國戰略下衛星星座組網與深空探測任務增加;2. 第三代半導體、5G/6G通信對高導熱散熱材料需求爆發;3. 國產大飛機及高端裝備輕量化需求。
(二)規模預測
2025年中國高性能瀝青基碳纖維市場規模預計達40-45億元,2027年突破60億元,2031年達到120-150億元,CAGR約20%-23%。其中高導熱型產品增速高于高模量型,占比將從當前的35%提升至2031年的50%以上。
(三)價格趨勢
隨著國產化率提升和規模效應顯現,高性能瀝青基碳纖維價格將從當前的800-1200元/公斤逐步下降至2031年的500-800元/公斤,但高端航空航天級產品價格仍將保持高位。
六、投資規模預測與建議
(一)投資規模預測
2025-2031年,中國瀝青基碳纖維行業總投資規模(含新建產能、技術改造、研發投入)預計超過200億元,其中高性能瀝青基碳纖維相關投資占比約60%,達120-150億元。投資方向主要集中在:萬噸級原料瀝青精制裝置、百噸級高性能碳纖維生產線、石墨化裝備升級、下游復合材料及應用開發。
(二)投資風險
- 技術風險:工藝穩定性與產品一致性突破不及預期;2. 市場風險:下游驗證周期長,短期需求釋放緩慢;3. 競爭風險:國際巨頭降價打壓與國內低端產能過剩;4. 政策風險:軍工訂單波動及環保政策趨嚴。
(三)投資建議
- 重點關注具備航天級產品認證資質和穩定批產能力的企業;2. 布局高導熱瀝青基碳纖維在消費電子散熱、新能源熱管理領域的應用;3. 關注上游紡絲級瀝青精制環節的投資機會;4. 建議采取“技術+資本+下游綁定”的協同模式,與終端用戶聯合開發以縮短驗證周期。
七、結論
2025-2031年是中國高性能瀝青基碳纖維行業從導入期邁向成長期的關鍵階段。在國防軍工需求牽引和民用散熱市場爆發的雙重驅動下,行業將保持高速增長,國產化率有望從不足30%提升至60%以上。投資者應把握技術突破與產能釋放的節奏,重點關注高導熱型產品及航空航天應用賽道,同時警惕技術驗證與市場競爭風險。高性能瀝青基碳纖維具備高成長性與戰略價值,是新材料領域值得重點布局的細分方向。
如若轉載,請注明出處:http://www.azcec.cn/product/44.html
更新時間:2026-11-10 15:22:38